Quando un governo decide di investire 102 trilioni di yen (640 miliardi di dollari) per trasformare il proprio paese in una potenza dell’intelligenza artificiale e dei semiconduttori, si aspetta che l’effetto si propaghi ovunque. È quello che la Premier giapponese Sanae Takaichi ha annunciato a giugno 2026 con il suo piano di investimenti quindicennale, il più grande della storia del Giappone. I mercati hanno già votato: il Nikkei 225 ha toccato record su record, spinto dal cosiddetto “Takaichi trade”, e le azioni di Kioxia Holdings, produttore di memorie NAND per l’AI, sono salite di oltre il 2.000% in dodici mesi.
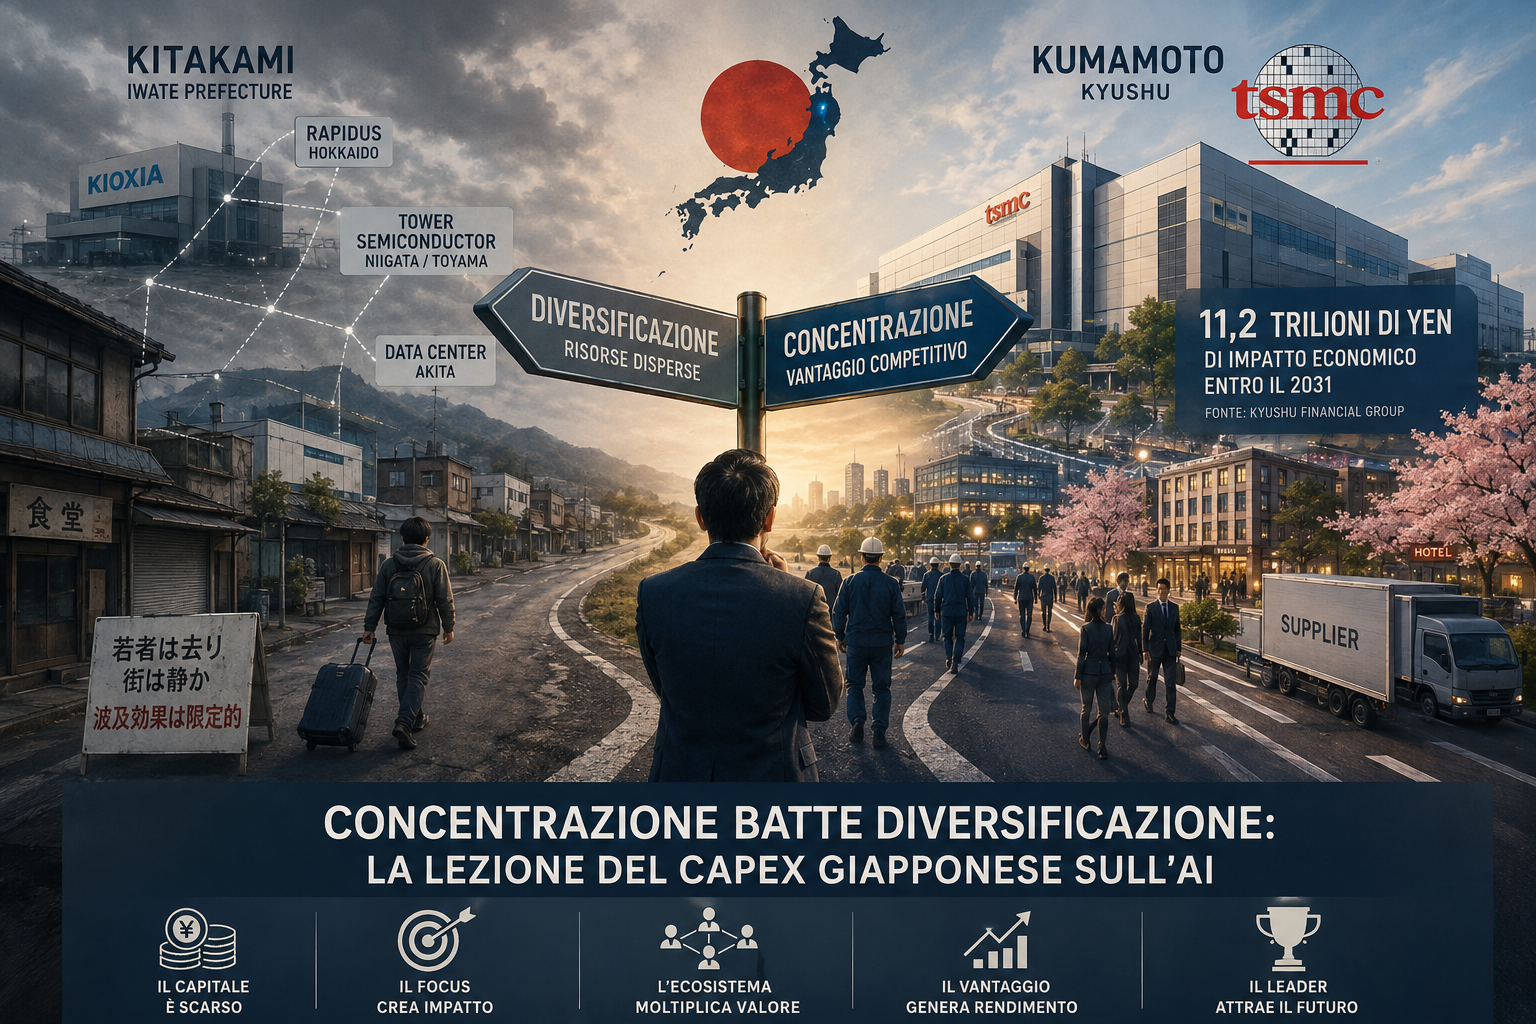
Ma a Kitakami, la città a 500 chilometri a nord di Tokyo dove Kioxia ha il suo stabilimento principale, la realtà racconta una storia diversa. Gli stipendi dei dipendenti Kioxia sono cresciuti, i ristoranti hanno più clienti, le strade vengono riasfaltate. Eppure, come racconta Daisuke Okuyama, funzionario del comune, “è difficile dire che l’impatto sia davvero arrivato a cascata”. I neolaureati locali continuano a lasciare la città, le imprese non riescono a competere per i talenti con il colosso dei chip, e la città non ha visto sorgere né hotel né infrastrutture in grado di attrarre turismo o consumo diffuso.
Il caso Kitakami è la fotografia perfetta di un principio di allocazione del capitale che vale tanto per un ministero dell’industria quanto per un fondo di private equity: distribuire risorse su molti progetti diluisce l’effetto moltiplicatore; concentrarle su un vantaggio competitivo reale lo amplifica.
Il confronto che conta: Giappone contro Corea del Sud
Il paragone più istruttivo dell’articolo di Bloomberg “Takaichi’s $640 Billion AI Gamble Faces Reality Check in a Struggling City” non è interno al Giappone, ma con il suo vicino più prossimo. Dal 2021 Tokyo ha stanziato circa 7,2 trilioni di yen per chip e AI, distribuiti su una costellazione di iniziative: Kioxia a Iwate e Mie, il consorzio statale Rapidus a Hokkaido, Tower Semiconductor tra Niigata e Toyama, nuovi data center ad Akita. È un approccio a ventaglio, coerente con la cultura industriale giapponese fatta di molti attori di medie dimensioni.
La Corea del Sud ha fatto l’esatto contrario: ha concentrato l’intero sforzo nazionale su due soli campioni, Samsung Electronics e SK Hynix. Il risultato si vede nei numeri e nella vita quotidiana: gli utili record dei due gruppi hanno portato a minacce di sciopero dei lavoratori dei chip, costringendo le aziende a promettere bonus fino a 400.000 dollari per garantire la pace sindacale. Quella liquidità ha generato a sua volta un’ondata di vendite immobiliari e di consumi di beni di lusso attorno ai poli produttivi dei semiconduttori.
Atsushi Osanai, docente alla Waseda Business School, sintetizza il meccanismo con una frase che vale come principio manageriale generale: “Ci sono benefici di efficienza che si possono ottenere solo attraverso la concentrazione. Perché l’industria giapponese è diversificata, non esiste un singolo player dominante, e quindi i profitti non si generano con la stessa efficienza.”
Il controesempio che conferma la regola: TSMC a Kumamoto
Se la tesi fosse solo “spendere di più”, il Giappone avrebbe già dovuto vedere risultati diffusi: i fondi non sono mancati. Il vero discrimine è la concentrazione su un singolo attore leader di mercato mondiale. Il caso di TSMC a Kumamoto lo dimostra: dal 2022, l’espansione del colosso taiwanese dei semiconduttori, sostenuta da Tokyo, ha portato lavoro, investimenti e attenzione internazionale, risollevando la reputazione del Kyushu come “isola del silicio” del Giappone. Secondo le stime di Kyushu Financial Group, la presenza di TSMC genererà 11,2 trilioni di yen di indotto economico regionale entro il 2031.
La differenza tra Kumamoto e Kitakami non è l’entità assoluta del capitale investito, ma il fatto che TSMC è il leader mondiale indiscusso della sua filiera, capace di attrarre un intero ecosistema di fornitori, mentre Kioxia, per quanto in forte crescita, opera in un mercato delle memorie più frammentato e competitivo.
Cosa dice la teoria della finanza d’impresa
Questo pattern non è un’anomalia asiatica: è documentato da decenni nella letteratura sulla valutazione aziendale sotto il nome di conglomerate discount (o diversification discount). Le imprese diversificate tendono a essere valutate dal mercato meno della somma delle loro parti, con uno sconto stimato storicamente tra il 5% e il 15% nei mercati sviluppati.
La ricerca più recente di BCG ha isolato il meccanismo causale con precisione: non è la diversificazione in sé a distruggere valore, ma l’inefficienza nell’allocazione interna del capitale che la complessità del portafoglio comporta. Quando il management deve distribuire risorse scarse su troppe unità di business, tende a farlo in modo meno efficiente di quanto farebbe il mercato dei capitali se ogni unità competesse per il capitale in modo indipendente. Il capitale finisce diretto verso business sotto-performanti “per equità interna” invece che verso le unità ad alto rendimento che meriterebbero investimenti aggiuntivi.
È esattamente il meccanismo descritto per il capex statale giapponese: fondi frazionati su troppe iniziative regionali riducono la capacità di generare l’effetto volano che si osserva quando il capitale si concentra su un singolo polo di eccellenza globale.
La lezione di Buffett per gli allocatori di capitale
Warren Buffett ha reso operativo questo principio da investitore, e la sua logica si applica altrettanto bene a un ministro dell’industria o a un comitato investimenti di private equity. Nella sua visione, la diversificazione è un’assicurazione prudente per chi non possiede competenza specifica sufficiente a valutare a fondo un numero limitato di opportunità: è la scelta razionale per chi manca di un vantaggio comparativo reale. La concentrazione, al contrario, è la strategia di chi ha identificato un vantaggio competitivo genuino — tecnologico, di scala, di filiera — ed è disposto a tollerare la volatilità che ne consegue.
Tradotto in termini di capex industriale: concentrare risorse su un singolo progetto o business model crea efficienza solo se quel progetto possiede un vantaggio strutturale difendibile. Concentrare capitale su un’iniziativa senza vantaggio competitivo distinto non produce efficienza, produce solo rischio di concentrazione senza il corrispettivo di rendimento.
La formulazione corretta della tesi
L’articolo di Bloomberg, letto con questa lente, permette di affinare la tesi iniziale in una forma più solida e meno assoluta. Jeongmin Seong, partner di McKinsey Global Institute a Tokyo, offre la chiave di lettura più utile: il Giappone non dovrebbe cercare di competere in ogni fronte dell’AI e dei chip, campi già affollati da rivali globali con anni di vantaggio, ma concentrare la spesa dove possiede un vantaggio tecnologico o di risorse distintivo, come robotica ed energia. La sua sintesi è tagliente: “Se dai priorità a tutto, non dai priorità a niente.”
La tesi corretta non è quindi “la concentrazione batte sempre la diversificazione”, ma una formulazione più precisa e manageriale:
La concentrazione del capex crea efficienza superiore rispetto alla diversificazione solo quando è indirizzata verso un vantaggio competitivo identificabile e difendibile. La diversificazione senza focus strategico non riduce il rischio in modo efficiente: disperde capitale, attenzione manageriale e capacità di generare effetti di scala, indipendentemente dalla dimensione assoluta delle risorse impiegate.
Implicazioni operative per chi alloca capitale
Per un fondo di private equity, un consiglio di amministrazione o un policy maker, il caso giapponese suggerisce tre criteri pratici prima di scegliere tra concentrazione e diversificazione del capex:
- Verificare se esiste un vantaggio competitivo strutturale (tecnologico, di filiera, di scala) prima di concentrare risorse su un singolo progetto: senza quel vantaggio, la concentrazione è solo leva di rischio.
- Valutare la capacità del progetto scelto di generare un effetto ecosistema, cioè di attrarre fornitori, talenti e capitali complementari, come ha fatto TSMC a Kumamoto e non ancora Kioxia a Kitakami.
- Misurare l’efficienza dell’allocazione interna del capitale nei portafogli diversificati: se il processo decisionale distribuisce risorse per equità politica o organizzativa piuttosto che per rendimento marginale atteso, il costo della diversificazione supera i suoi benefici di riduzione del rischio.
Il Giappone di Takaichi ha ancora tempo per correggere la rotta: il piano si estende su quattordici anni. Ma il paragone con la Corea del Sud e con il proprio successo a Kumamoto suggerisce che la vera variabile critica non è quanto capitale si stanzia, ma quanto si è disposti a concentrarlo su pochi campioni capaci di generare un vantaggio competitivo globale