L’OPA su Recordati, promossa da Respighi BidCo, veicolo di CVC e GBL, è diventata un caso di scuola su un tema che chi fa M&A conosce bene. Una minoranza organizzata, anche con una quota molto piccola, può incidere sul prezzo finale di un’operazione di delisting. L’offerta è stata rilanciata il 6 ottobre da 51,29 a 53 euro per azione, cum dividendo, con un incremento del 3,3%. L’offerente l’ha definita “best and final”. Il periodo di adesione è stato prorogato al 23 ottobre.
Il quadro dell’offerta
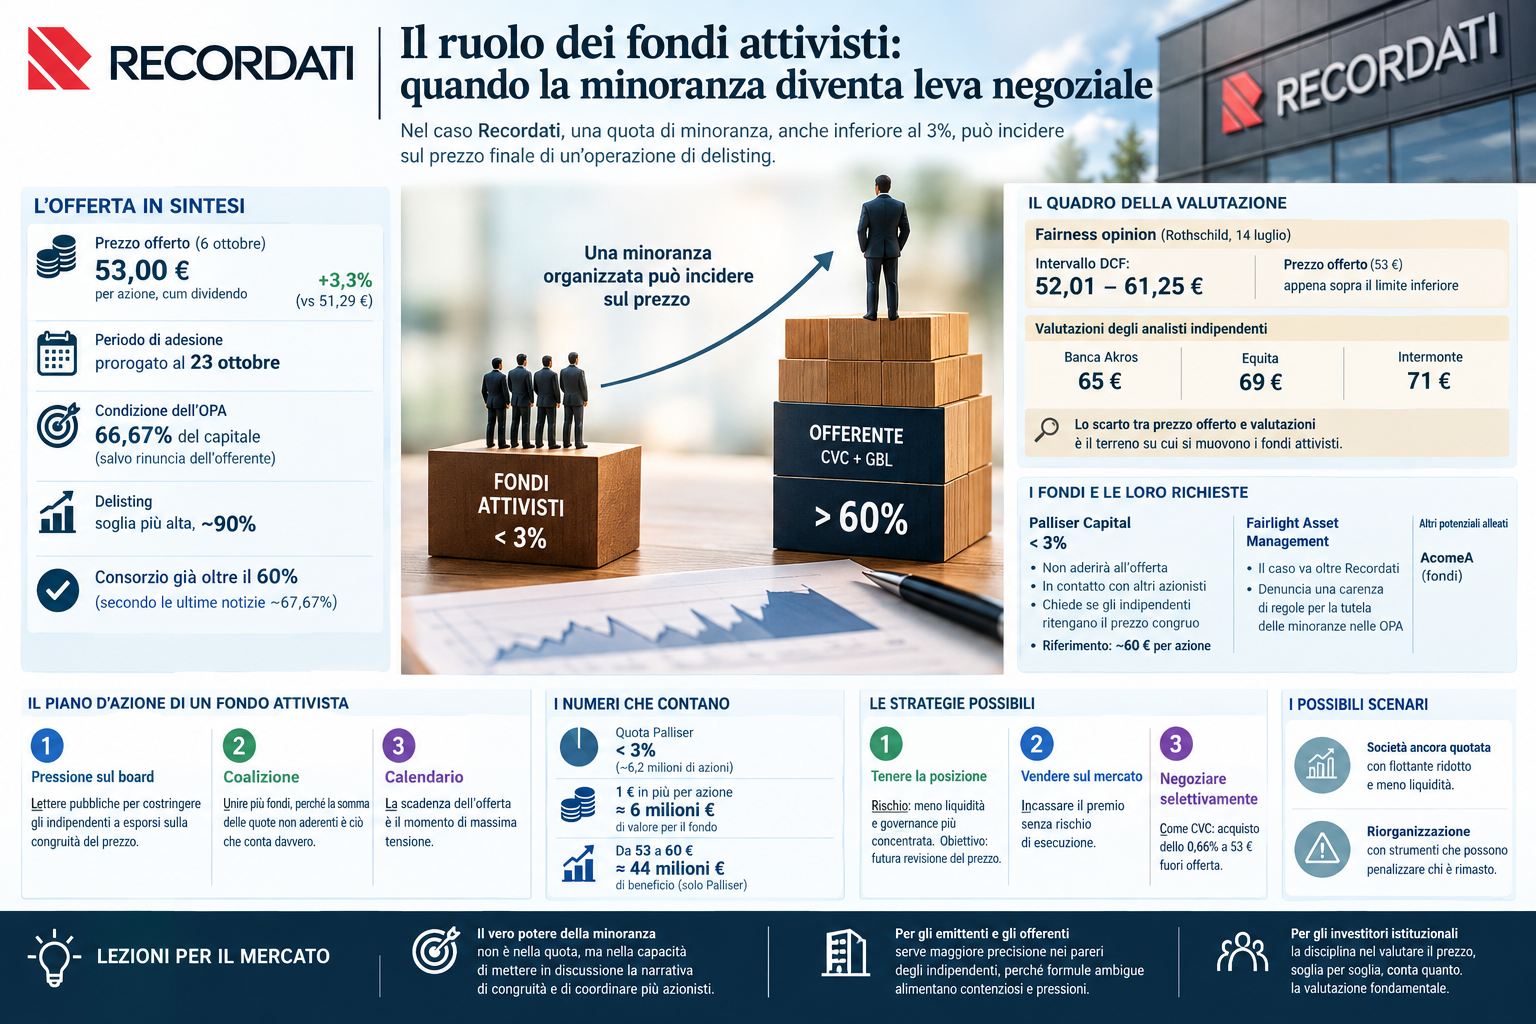
Il consiglio di amministrazione ha accolto all’unanimità il nuovo corrispettivo. Gli indipendenti hanno osservato che i 53 euro rientrano ora nell’intervallo DCF della fairness opinion di Rothschild del 14 luglio. Quell’intervallo va da 52,01 a 61,25 euro, quindi il prezzo è appena sopra il limite inferiore. Alcuni analisti indipendenti sono su valori molto più alti: Banca Akros a 65 euro, Equita a 69 e Intermonte a 71. Lo scarto tra prezzo offerto e valutazioni degli analisti è il terreno su cui si muovono i fondi attivisti.
Chi sono i fondi e che cosa chiedono
Il protagonista è Palliser Capital, accreditato di una quota inferiore al 3%. Ha dichiarato che non aderirà e che è in contatto con altri azionisti insoddisfatti. Al suo fianco c’è l’australiana Fairlight Asset Management, e tra i soci pronti a non aderire sarebbero anche i fondi di AcomeA. Palliser ha scritto al consiglio per sapere se gli indipendenti ritengano il prezzo congruo e raccomandino di aderire. Secondo il fondo, la formula “accoglie con favore” del comunicato del 7 ottobre è stata letta dal mercato come un via libera, ma non contiene una valutazione esplicita di congruità. Il fondo indica come riferimento circa 60 euro per azione. Fairlight sostiene che il caso vada oltre Recordati. Pur riconoscendo che il consorzio agisce nel rispetto delle norme, ne ricava una carenza di regole a tutela degli azionisti di minoranza nelle OPA.
Quota posseduta e piano d’azione
Il piano d’azione di un fondo attivista dipende dalla quota e dalle soglie dell’offerta. Con una quota sotto il 3% il fondo non ha potere di veto autonomo, quindi la strategia è di pressione e di coalizione. Prima si fa pressione sul board con lettere pubbliche, per costringere gli indipendenti a esporsi sulla congruità. Poi si costruisce un blocco con altri fondi, perché la somma delle quote non aderenti è ciò che conta davvero. Infine si usa il calendario, perché la scadenza dell’offerta è il momento di massima tensione.
I numeri mostrano il peso di questa dinamica. L’offerta è condizionata al raggiungimento del 66,67% del capitale, salvo rinuncia dell’offerente, e il delisting richiede soglie più alte, intorno al 90%. Il consorzio ha già superato il 60%. Secondo le ultime notizie, la sua partecipazione è salita oltre il 60% e, secondo il ritaglio di MF, a circa il 67,67%, sopra la soglia della condizione minima. Il 16 ottobre CVC ha anche comprato lo 0,66% del capitale a 53 euro da veicoli di una società di gestione internazionale, per circa 72,8 milioni di euro. Quando la soglia del 66,67% è superata, il rischio di fallimento dell’offerta, che era la leva principale dei fondi, si riduce molto. Resta però la questione della fusione tra veicolo e società e dell’eventuale delisting. Senza una quota molto alta, ci sono quindi due scenari per chi non aderisce. Un esito possibile è una società ancora quotata ma con flottante ridotto e meno liquidità. L’altro è una successiva riorganizzazione, con strumenti che possono penalizzare chi è rimasto.
Possibili profitti e strategie
Per valutare il profitto di un fondo attivista conviene ragionare sul prezzo incrementale. Le azioni Recordati sono circa 208 milioni, ricavate dalle 1,37 milioni di azioni pari allo 0,66% del capitale. Una quota del 3% vale quindi circa 6,2 milioni di azioni. Ogni euro in più per azione vale circa 6 milioni di euro per il fondo. Se il prezzo salisse da 53 a 60 euro, il beneficio sarebbe di circa 44 milioni di euro sulla sola quota di Palliser. Il valore atteso va però pesato con la probabilità di rilancio. L’offerente ha escluso più volte nuovi aumenti, e il titolo continua a trattare vicino al prezzo d’OPA, segno che il mercato non scommette su un rialzo.
Le strategie possibili sono tre. La prima è tenere la posizione fino alla fine e accettare il rischio di restare in una società con meno liquidità e governance più concentrata, puntando su una futura revisione del prezzo. La seconda è vendere sul mercato a un prezzo vicino a quello dell’OPA, incassando il premio ottenuto senza rischio di esecuzione. La terza è negoziare in modo selettivo, come mostra l’acquisto di CVC dello 0,66% a 53 euro: un offerente può comprare blocchi fuori offerta, ma al prezzo dell’offerta. Il fondo attivista ha successo se ottiene un prezzo molto sopra 53 euro. Un piccolo rialzo è un successo parziale, mentre un delisting a 53 euro senza modifiche è una sconfitta.
Lezioni per il mercato
Il caso Recordati mostra che il vero potere di una minoranza non sta nella quota in sé, ma nella capacità di mettere in discussione la narrativa di congruità e di coordinare più azionisti prima della scadenza. Per gli emittenti e gli offerenti, la lezione è di curare con più precisione i pareri degli indipendenti, perché formule ambigue alimentano contenziosi e pressioni pubbliche. Per gli investitori istituzionali, è la conferma che nelle OPA di delisting la disciplina nel valutare il prezzo, soglia per soglia, conta quanto la valutazione fondamentale.