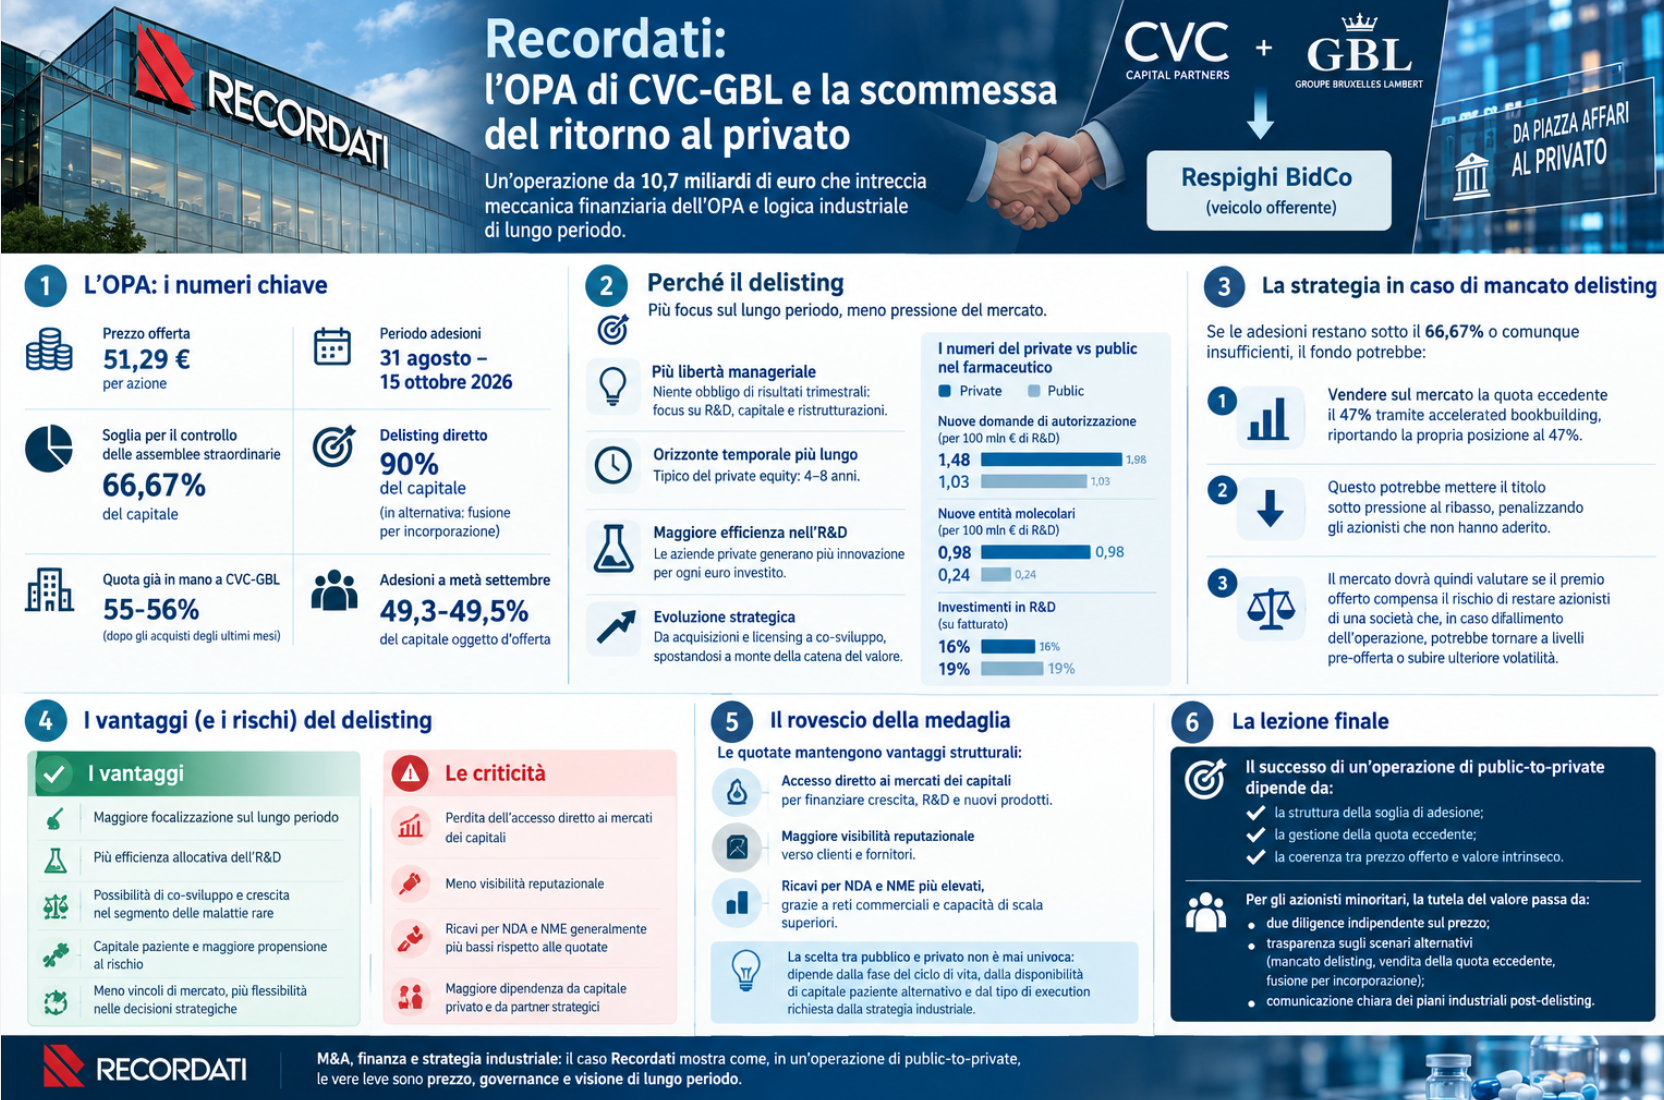
Il caso Recordati è oggi uno dei public-to-private più rilevanti in Europa, un’operazione da 10,7 miliardi di euro che intreccia meccanica finanziaria dell’OPA e logica industriale di lungo periodo.
Perché Recordati si sta delistando
L’OPA volontaria totalitaria promossa da Respighi BidCo, veicolo controllato dal fondo britannico CVC (già azionista di controllo con circa il 47%) e dalla holding belga GBL, è partita il 31 agosto 2026 a 51,29 euro per azione e si concluderà il 15 ottobre 2026. L’obiettivo dichiarato è il delisting da Piazza Affari dopo 40 anni di quotazione , attraverso il raggiungimento del 66,67% del capitale, soglia che garantisce il controllo delle assemblee straordinarie . Se non si raggiungesse il 90% necessario per il delisting diretto, il consorzio potrebbe comunque perseguire l’obiettivo tramite una fusione per incorporazione nel veicolo offerente .
Lo scopo degli azionisti di controllo
CVC e GBL partono da una posizione già solida: gli acquisti effettuati sul mercato negli ultimi mesi hanno portato la loro quota complessiva al 55-56%, ben oltre il 47% originario di CVC . Alla metà di settembre le adesioni all’offerta si attestavano intorno al 49,3-49,5% del capitale oggetto d’offerta , un livello che, sommato alla quota già in mano al consorzio, avvicina progressivamente la soglia critica del 66,67% senza però garantirla. Non a caso il board si è diviso sulla congruità del prezzo e alcuni soci di minoranza hanno pubblicamente contestato l’offerta, ritenendola una pressione a vendere sotto il valore reale dell’azienda .
I vantaggi del delisting per la creazione di valore
Sottrarre Recordati al mercato pubblico risponde a una logica industriale precisa, e i dati di settore la confermano. Senza l’obbligo di comunicare risultati ogni tre mesi, il management può concentrarsi su decisioni di R&D, allocazione del capitale e ristrutturazioni che richiedono anni per produrre ritorni, con periodi di detenzione tipici del private equity di quattro-otto anni . Non è solo teoria: le aziende farmaceutiche private generano in media 1,48 nuove domande di autorizzazione per ogni 100 milioni di euro spesi in R&D, contro 1,03 delle quotate, e quasi quattro volte più nuove entità molecolari per la stessa spesa (0,98 contro 0,24), investendo peraltro proporzionalmente meno sul fatturato (16% contro 19%). È il segnale di un’efficienza allocativa superiore, non di semplice maggiore spesa.
Per Recordati, che genera già circa metà dell’EBITDA dal segmento delle malattie rare, questo si traduce nella possibilità concreta di evolvere il modello: da acquisizione e licensing di prodotti avanzati verso un ruolo più attivo di co-sviluppo, spostandosi a monte della catena del valore farmaceutico. La società resta convinta della crescita per acquisizioni, ma in un mercato dove le opportunità significative sono sempre più rare e costose: la veste privata consente di muoversi con capitale paziente, tempi più lunghi e maggiore propensione al rischio, senza il vincolo di dimostrare a ogni trimestre il ritorno degli investimenti .
La strategia a tutela degli azionisti in caso di mancato delisting
Qui sta il punto più delicato per chi valuta se aderire o attendere un rilancio. Se le adesioni resteranno sotto il 66,67% o comunque insufficienti per procedere al delisting, il fondo ha comunicato l’intenzione di vendere sul mercato la quota eccedente il 47%, tramite accelerated bookbuilding, riportando la propria posizione al livello originario. Questa mossa metterebbe il titolo sotto pressione al ribasso, penalizzando chi non ha aderito nella convinzione che l’offerta sottovaluti l’azienda. È un classico braccio di ferro da OPA: il mercato deve decidere se il premio offerto compensa il rischio di restare azionisti di una società che, in caso di fallimento dell’operazione, potrebbe tornare a livelli di prezzo pre-offerta o subire ulteriore volatilità.
Il rovescio della medaglia
Va detto con onestà che le aziende quotate mantengono un vantaggio strutturale nell’accesso diretto ai mercati dei capitali per finanziare crescita, R&D e lancio di nuovi prodotti, oltre a una maggiore visibilità reputazionale verso clienti e fornitori . Le quotate riescono peraltro a monetizzare meglio ogni prodotto approvato, generando ricavi per NDA e NME più elevati, probabilmente grazie a reti commerciali e capacità di scala superiori. La scelta tra pubblico e privato non è quindi mai univoca: dipende dalla fase del ciclo di vita, dalla disponibilità di capitale paziente alternativo e dal tipo di execution richiesta dalla strategia industriale.
Concludendo, il caso Recordati mostra bene come, in un’operazione di public-to-private, la struttura della soglia di adesione, la gestione della quota eccedente e la coerenza tra prezzo offerto e valore intrinseco siano le vere leve che determinano il successo o il fallimento del deal. Per un operatore di mercato, la lezione operativa è che la tutela del valore per gli azionisti minoritari passa da una due diligence indipendente sul prezzo, dalla trasparenza sugli scenari alternativi (mancato delisting, vendita della quota eccedente, fusione per incorporazione) e da una comunicazione chiara dei piani industriali post-delisting: elementi che riteniamo imprescindibili in ogni operazione di questo tipo.