Quando un’azienda decide di crescere per linee esterne — tramite un’acquisizione o la costituzione di una joint venture — il primo pensiero va quasi sempre al business plan, al prezzo della transazione, ai sinergici attesi. Molto meno spesso ci si interroga su una domanda altrettanto decisiva: il board è pronto a governare questa nuova complessità?
È un errore diffuso, e costoso. I dati di settore raccontano che una parte significativa delle operazioni straordinarie — acquisizioni, joint venture, alleanze strategiche — non falliscono per il prezzo pagato o per la logica industriale, ma per una governance inadeguata: diritti decisionali poco chiari, processi di board indisciplinati, consiglieri più fedeli all’azionista che li ha nominato che all’interesse della società partecipata. La governance debole risulta, in molte analisi di settore, tra le prime tre cause di insuccesso nelle operazioni di crescita esterna.
Perché la struttura proprietaria cambia il mestiere del board
Ogni board ha lo stesso mandato di fondo: creare valore nel lungo periodo, sorvegliare i rischi, orientare le scelte di leadership, esercitare un controllo efficace sul management. Ma il modo in cui questo mandato si traduce in pratica cambia radicalmente a seconda di chi sono i soci, cosa vogliono ottenere, quanto velocemente devono decidere, quanta pazienza hanno e quanto sono coinvolti operativamente.
In una società cresciuta per acquisizioni successive, o in una joint venture tra due o più partner industriali, il board si trova al centro di un equilibrio più complesso: obiettivi che si sovrappongono ma non coincidono, legami operativi, finanziari e di personale tra i soci e la società, orizzonti temporali diversi. In questi contesti il successo non si misura solo in utili, ma anche in acquisizione di competenze, accesso a nuovi mercati, riduzione dei costi: dimensioni che il board deve tenere ben distinte, per evitare che diventino motivo di conflitto tra i soci anziché fattori di valore condiviso.
Le trappole tipiche dei board in fase di espansione
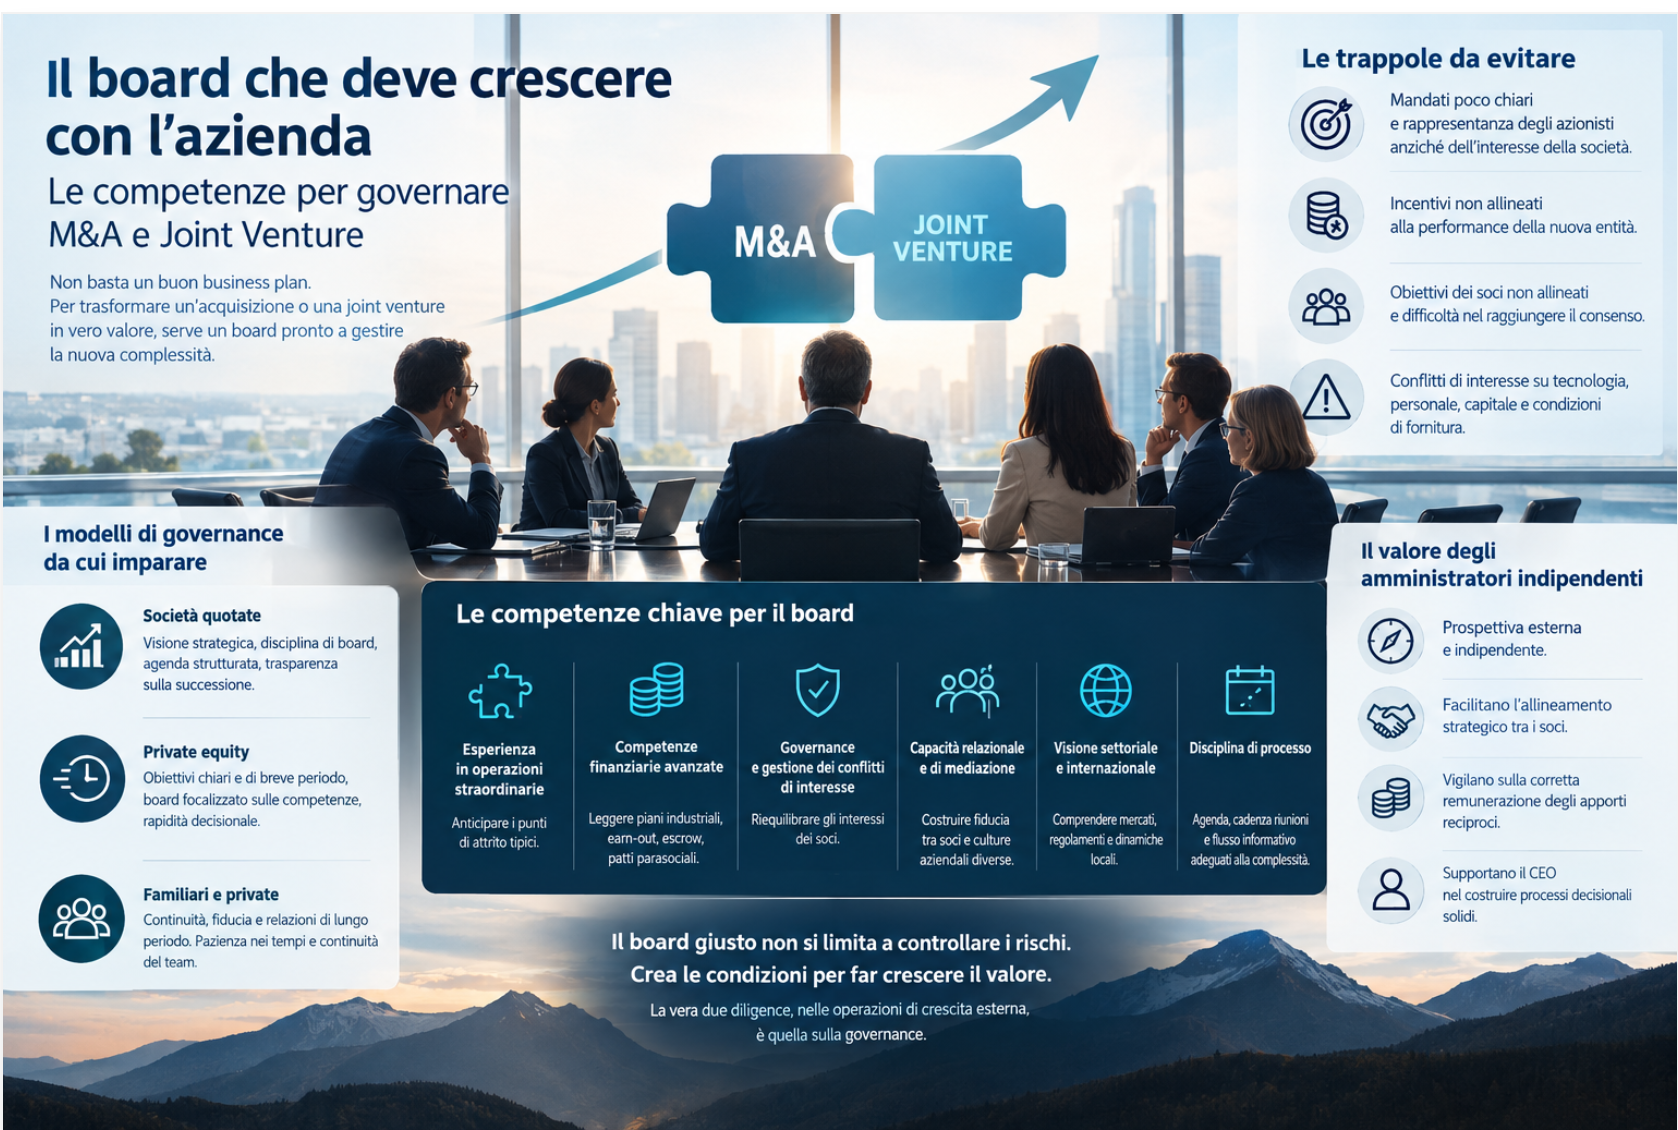
Un board chiamato a gestire un’acquisizione rilevante o una joint venture tende, se non adeguatamente preparato, a concentrarsi più sulla gestione del rischio a valle che sulla creazione di valore. Le difficoltà più ricorrenti sono i mandati dei consiglieri poco definiti, specialmente per chi entra nel board per rappresentare un socio o un partner industriale, l’assenza di incentivi allineati alla performance della nuova entità quando i consiglieri restano legati agli interessi dell’azienda di provenienza, la difficoltà a raggiungere consenso quando gli obiettivi dei soci — crescita dei ricavi, accesso tecnologico, presidio geografico — non sono perfettamente allineati, e i conflitti di interesse che emergono quando un socio fornisce alla nuova struttura tecnologia, personale o capitale a condizioni che non riflettono la reale ripartizione del valore creato.
Un board efficace non deve necessariamente forzare il consenso su ogni decisione, ma deve mantenere chiarezza sugli obiettivi strategici, monitorare dove gli interessi dei soci convergono o divergono, e garantire che il management abbia regole del gioco — e linee rosse — inequivocabili.
Tre modelli di governance da cui imparare
Guardando a come si comportano i board più maturi in altri contesti proprietari, emergono lezioni applicabili anche a chi deve governare acquisizioni e joint venture.
Il modello delle società quotate insegna anzitutto il valore di una narrativa strategica coerente: se il management non riesce a spiegare con chiarezza dove l’azienda sta andando e perché, qualcun altro riempirà quel vuoto con la propria interpretazione, spesso meno favorevole. A questo si aggiunge una disciplina di board fatta di agende strutturate, calendari annuali definiti e decisioni preparate con anticipo, oltre a una gestione attenta e trasparente della successione manageriale, che nelle acquisizioni e nelle joint venture assume un peso ancora maggiore perché il CEO è spesso una figura nuova, talvolta alla sua prima esperienza di confronto strutturato con un board.
Il modello delle aziende partecipate da private equity offre invece lezioni di velocità e concretezza: obiettivi chiari su orizzonti brevi e definiti, tipicamente a 6, 12 e 24 mesi, una composizione del board pensata in funzione delle competenze effettivamente necessarie e non della semplice rappresentanza degli azionisti, e una capacità di intervenire rapidamente quando le cose non vanno secondo i piani, ad esempio aumentando la frequenza delle riunioni nei momenti critici. È un approccio che si adatta bene a un board chiamato a governare un’operazione straordinaria, dove la lentezza decisionale è spesso il primo sintomo di una governance debole.
Il modello delle aziende familiari e private, infine, insegna il valore della continuità e delle relazioni di fiducia costruite nel tempo. Molte operazioni di crescita esterna richiedono tempi di maturazione più lunghi di quanto i soci si aspettino inizialmente, e i board che lo comprendono evitano due trappole comuni: pretendere risultati troppo presto, oppure perdere interesse e continuità quando i consiglieri che hanno seguito l’operazione fin dall’inizio lasciano il posto a nuovi membri privi del contesto storico. Quando la fiducia è presente, board e management riescono ad affrontare i problemi prima e con minore difensività, un vantaggio che si costruisce anche fuori dalla sala riunioni.
Le competenze che deve avere un board in crescita per acquisizioni o JV
Alla luce di queste lezioni, un board chiamato a governare un incremento dimensionale rilevante — tramite acquisizioni o joint venture — dovrebbe presidiare almeno queste aree di competenza, in particolare tramite i consiglieri indipendenti:
- Esperienza in operazioni straordinarie: consiglieri che abbiano già vissuto processi di integrazione post-acquisizione o costituzione di joint venture, capaci di anticipare i punti di attrito tipici.
- Competenze finanziarie avanzate: capacità di leggere in profondità piani industriali, strutture di earn-out, meccanismi di escrow e patti parasociali, senza limitarsi alla lettura dei soli indicatori di sintesi.
- Governance e gestione dei conflitti di interesse: sensibilità nel riconoscere quando gli interessi di un socio o di un ramo aziendale prevalgono su quelli della società partecipata, e strumenti per riportare l’equilibrio.
- Capacità relazionale e di mediazione: nelle joint venture in particolare, il board è anche un sistema di relazioni tra soci con culture aziendali diverse; i consiglieri indipendenti più efficaci sono spesso quelli capaci di costruire fiducia al di fuori delle riunioni formali.
- Visione settoriale e internazionale: per operazioni cross-border, competenze specifiche sul mercato di destinazione, sul quadro regolatorio e sulle dinamiche competitive locali fanno la differenza tra un board consultivo e un board che genera reale valore aggiunto.
- Disciplina di processo: capacità di imporre una cadenza di riunioni, una struttura di agenda e un flusso informativo adeguati alla complessità dell’operazione, spesso superiore a quella richiesta dalla governance ordinaria dell’azienda.
Il ruolo degli amministratori indipendenti
Nei contesti di crescita per acquisizioni o joint venture, l’amministratore indipendente non è un semplice presidio di compliance, ma un vero e proprio acceleratore di qualità decisionale. Il suo valore aggiunto sta nel portare una prospettiva esterna, priva di legami con i soci o con il management preesistente, nel facilitare l’allineamento strategico quando gli interessi dei soci iniziano a divergere, nel vigilare sulla corretta remunerazione degli apporti reciproci tra le parti — tecnologia, personale, capitale — evitando che uno dei soci estragga valore non proporzionato al proprio impegno, e nel supportare il CEO nella costruzione di processi decisionali solidi, specialmente quando questi affronta per la prima volta un confronto strutturato con un board.
Possiamo concludere asserendo che non esiste un modello di board superiore agli altri in assoluto. Ogni struttura proprietaria — quotata, a controllo di private equity, familiare o a partecipazione condivisa — crea un contesto diverso per la creazione di valore, e questo contesto plasma inevitabilmente il modo in cui il board deve operare. Per le aziende che affrontano una fase di crescita tramite acquisizioni o joint venture, l’investimento più redditizio non è solo nella due diligence finanziaria o industriale, ma nella due diligence sulla governance: un board disegnato per competenze, con consiglieri indipendenti scelti per il valore che possono realmente portare, è spesso l’elemento che fa la differenza tra un’operazione che crea valore e una che lo distrugge.