Un consiglio di amministrazione non diventa più efficace soltanto aumentando il numero dei suoi componenti. Può diventarlo anche introducendo nuove competenze, punti di vista e capacità di lettura dell’impresa, senza modificare la composizione dell’organo deliberante.
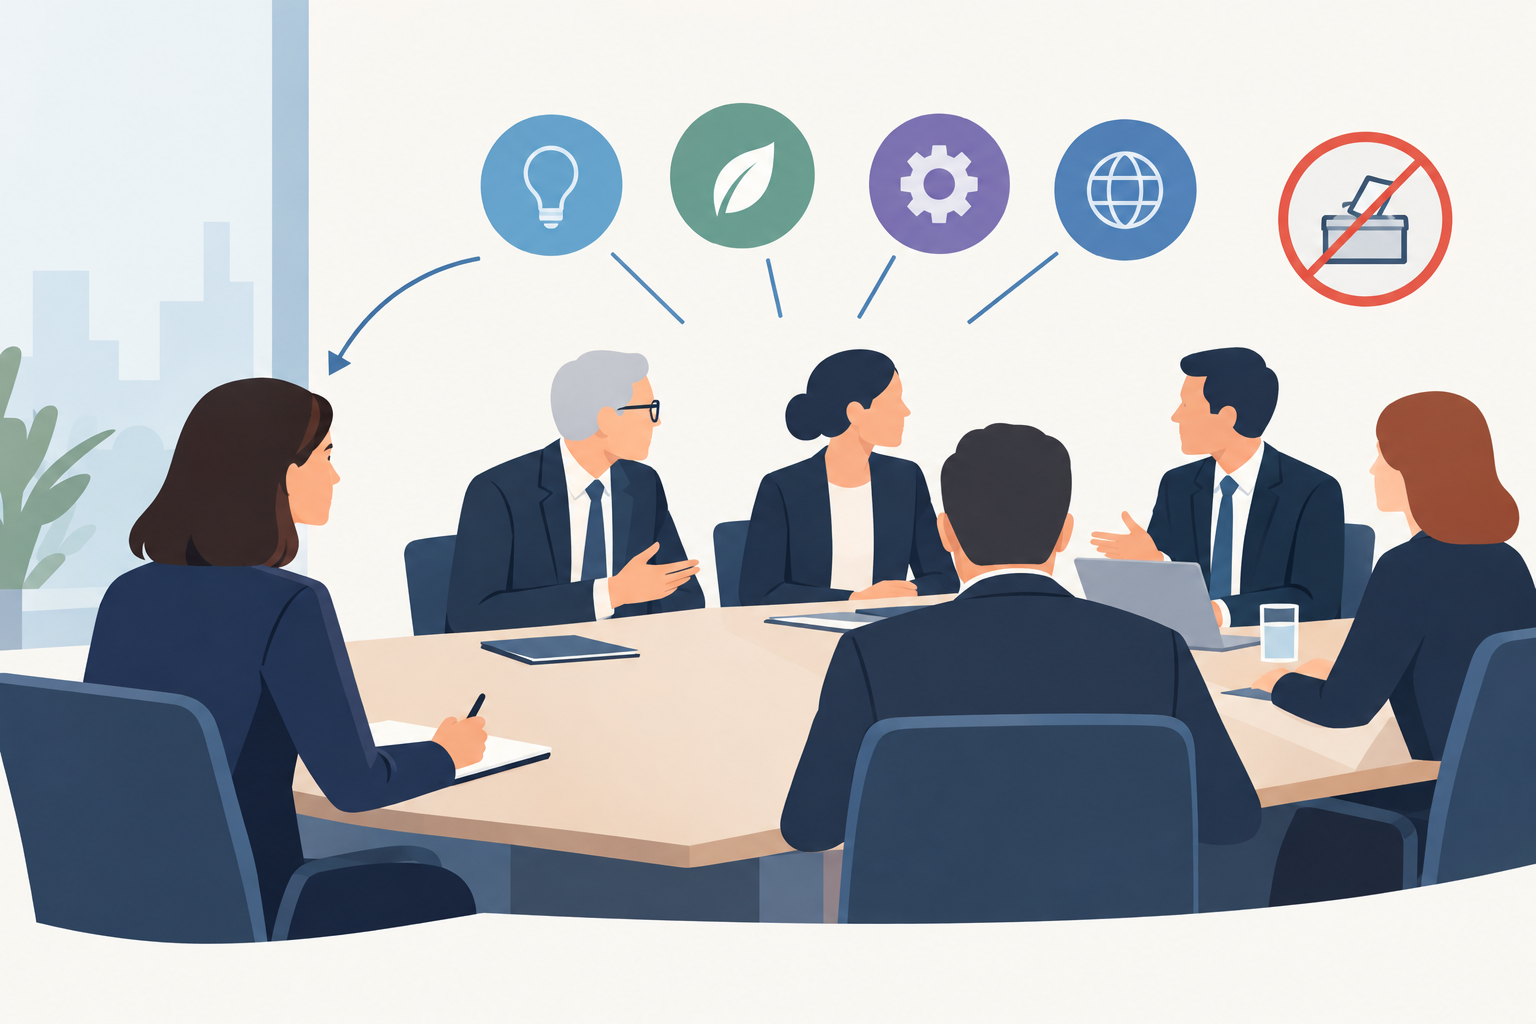
È in questo spazio che si inserisce la figura dell’osservatore, o board observer: un soggetto ammesso alle riunioni del consiglio che, secondo le regole stabilite, può ricevere informazioni e contribuire alla discussione, ma non esercita il diritto di voto. Non è un amministratore aggiuntivo, né un componente dell’organo di controllo. È una presenza il cui valore dipende dal contributo che porta e dalla chiarezza del suo mandato.
Spesso associata al venture capital e alle startup, questa figura merita una riflessione più ampia. Anche nelle S.p.A., nelle holding e nelle imprese industriali strutturate può rappresentare uno strumento per arricchire il confronto strategico, purché sia inserita in una governance ben definita.
Non soltanto una figura per startup
Nelle operazioni di investimento, l’osservatore permette a un investitore di seguire da vicino l’evoluzione della società senza assumere una posizione formale nel consiglio. Il diritto di partecipazione può essere disciplinato attraverso accordi di investimento, patti tra soci o un apposito board observer agreement. Nell’esperienza italiana, la dottrina considera anche la possibilità di regolarne la presenza nello statuto.
Ma il suo possibile utilizzo non si esaurisce nel monitoraggio dell’investimento.
Un’impresa familiare che apre il capitale, una holding che avvia un programma di acquisizioni o una società industriale impegnata nell’internazionalizzazione possono valutare questa presenza come un modo per introdurre competenze complementari. Non per creare un consiglio parallelo, ma per rendere più ricco il lavoro di quello esistente.
La domanda, quindi, non dovrebbe essere soltanto: «A quale investitore concedere un posto da osservatore?». Dovrebbe essere anche: «Quale contributo manca oggi al nostro tavolo decisionale?».
Il valore delle domande giuste
Il contributo più interessante di un osservatore non consiste necessariamente nel proporre soluzioni. Spesso consiste nel migliorare le domande.
Un budget viene discusso soltanto in termini di crescita dei ricavi, oppure anche di assorbimento di capitale circolante? Un’acquisizione appare conveniente per il prezzo, oppure crea valore dopo aver considerato integrazione, investimenti e rischi esecutivi? Una nuova tecnologia risponde a una reale esigenza competitiva o soltanto alla pressione del momento?
Un osservatore con esperienza pertinente può aiutare il consiglio a mettere alla prova le ipotesi, distinguere i risultati operativi dalla creazione di valore e leggere con maggiore profondità le alternative disponibili. Questo è il beneficio potenziale più rilevante: non sostituire il giudizio degli amministratori, ma contribuire alla qualità del confronto che lo precede.
Si immagini, per esempio, un’impresa industriale che stia valutando una crescita per acquisizioni. Un osservatore con esperienza di M&A potrebbe portare nella discussione temi come la sostenibilità della leva finanziaria, la qualità degli utili della società target, la dipendenza da persone chiave e la complessità dell’integrazione. La decisione resterebbe al consiglio; il percorso per arrivarci sarebbe più consapevole.
Anche il rapporto con gli investitori può beneficiare di questa presenza. L’accesso regolato alle riunioni e alle informazioni offre una comprensione più diretta delle scelte aziendali, senza aggiungere un nuovo voto al consiglio. È però un equilibrio da gestire: chi rappresenta un investitore porta anche una prospettiva specifica, che non va automaticamente confusa con una posizione indipendente.
Come entra un osservatore
L’ingresso di un osservatore non coincide con la nomina di un amministratore. Occorre definire il titolo della sua partecipazione e tradurlo in regole coerenti con l’assetto della società: una previsione statutaria, un accordo contrattuale o una combinazione di strumenti, da valutare nel caso concreto. Un semplice invito occasionale a una riunione è diverso dall’attribuzione di un diritto stabile di partecipazione.
Il primo passaggio dovrebbe essere chiarire lo scopo. L’osservatore deve seguire un investimento, apportare competenze specialistiche, accompagnare una fase di trasformazione o favorire la continuità di una relazione? Senza una risposta precisa, il rischio è aggiungere una presenza senza aggiungere valore.
Da quello scopo discende il mandato: quali riunioni può frequentare, quali documenti può ricevere, con quali modalità può intervenire e per quanto tempo resta in funzione. Vanno inoltre stabiliti i meccanismi di designazione, sostituzione e cessazione, gli eventuali compensi e gli obblighi di riservatezza. La disciplina dovrebbe prevedere anche quando limitarne l’accesso, per esempio in presenza di conflitti di interesse o di questioni particolarmente sensibili.
Se l’osservatore è espressione di un investitore, occorre chiarire anche quali informazioni possano essere condivise con quest’ultimo e a quali condizioni. L’accesso ai materiali del consiglio non dovrebbe tradursi in una circolazione indistinta di dati strategici, industriali o finanziari.
La selezione della persona conta almeno quanto la formulazione dell’accordo. Esperienza, capacità di ascolto e disponibilità a prepararsi sono essenziali. Un nome autorevole che non legge i materiali o interviene fuori contesto può apportare meno valore di un professionista capace di porre poche domande, ma decisive.
Confini chiari, contributo concreto
L’osservatore non deve diventare un amministratore informale.
Può contribuire al confronto nei limiti concordati, ma non vota e non sostituisce gli amministratori nelle loro funzioni. Soprattutto, l’assenza di una nomina formale non costituisce uno scudo assoluto: nell’ordinamento italiano, un’ingerenza gestoria continuativa può esporre al rischio di essere qualificati come amministratori di fatto, con le conseguenti responsabilità. Conta il comportamento effettivo, non soltanto il titolo utilizzato.
Nemmeno la riservatezza o i conflitti di interesse scompaiono perché manca il diritto di voto. Un osservatore legato a un partner industriale, a un investitore o a un potenziale acquirente potrebbe dover essere escluso da determinate discussioni. Analogamente, l’eventuale indennizzo e la copertura assicurativa devono essere verificati e disciplinati: non vanno dati per automatici.
Anche il numero delle presenze richiede attenzione. Un consiglio affollato può diventare meno franco, meno agile e meno efficace. L’obiettivo non è moltiplicare le persone nella stanza, ma migliorare la qualità del lavoro che vi si svolge.
Per questo, l’osservatore dovrebbe essere considerato una scelta di progettazione della governance, non una concessione accessoria né una scorciatoia per esercitare potere senza assumere responsabilità.
Quando mandato, competenze e confini sono ben allineati, può contribuire ad aprire il consiglio a nuove prospettive, preservando la distinzione tra chi partecipa al confronto e chi assume le decisioni.
Il suo valore, in fondo, non sta nel voto che non esprime. Sta nelle domande che aiutano il consiglio a decidere meglio.