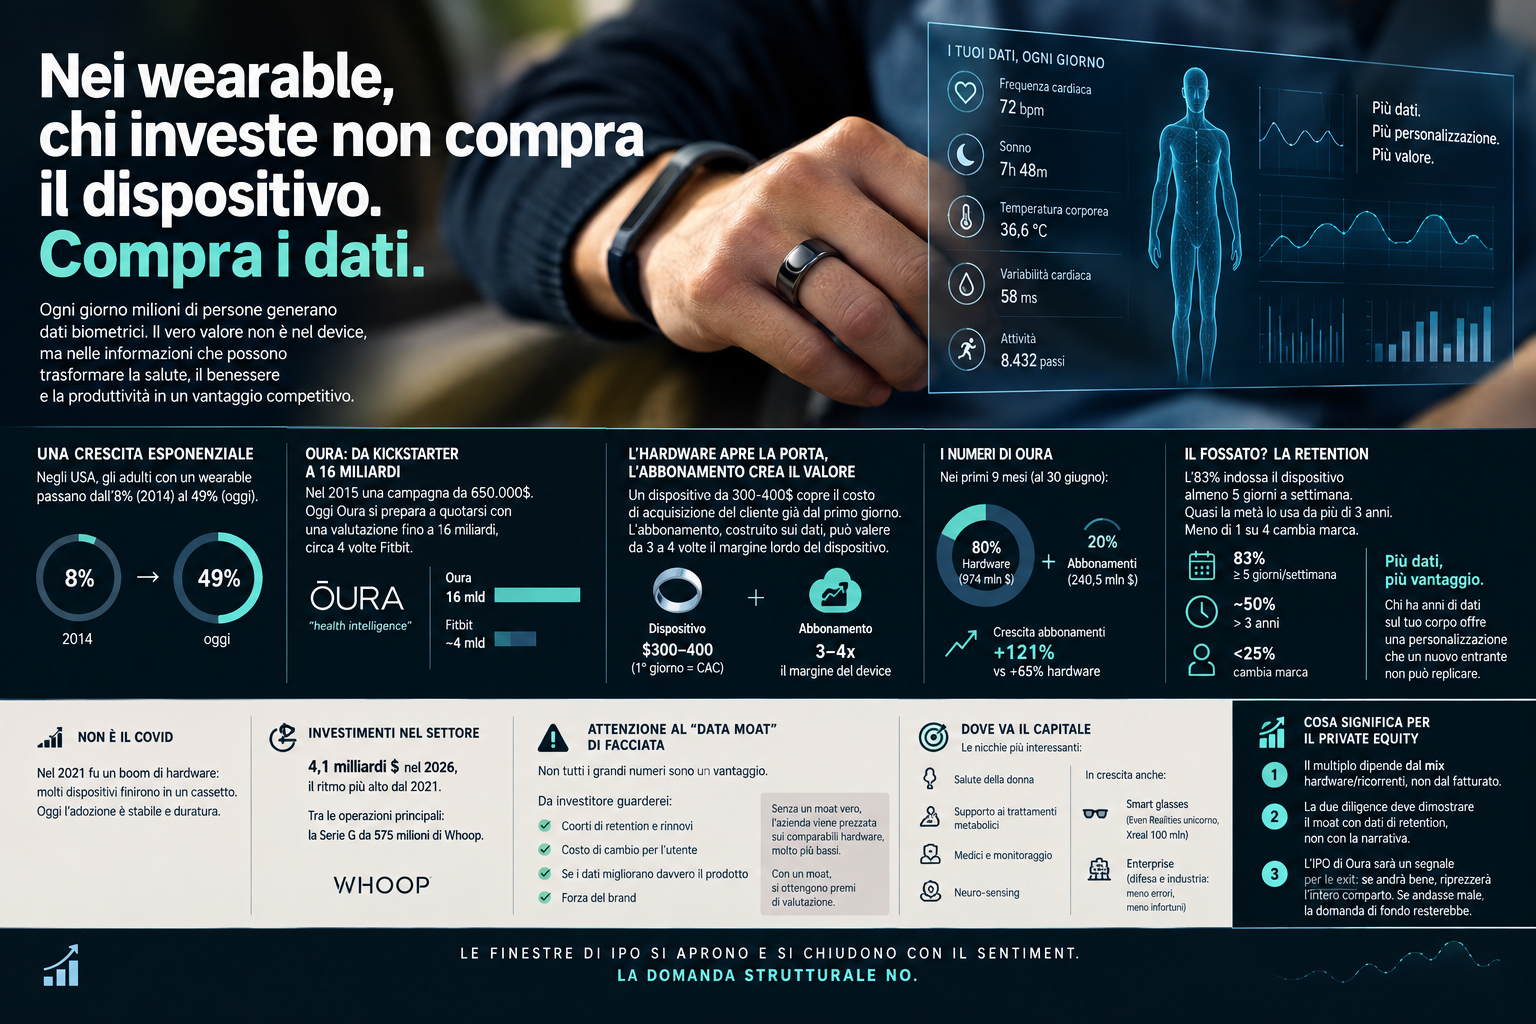
Poco più di dieci anni fa, un adulto americano su otto aveva un wearable al polso o al dito. Oggi siamo vicini a uno su due, e la maggior parte non se lo toglie mai. Per chi fa investimenti la vera domanda è un’altra: cosa succede quando milioni di persone generano dati biometrici ogni singolo giorno?
La risposta sta arrivando dal mercato. Oura, partita nel 2015 con una campagna Kickstarter da 650.000 dollari, si prepara a quotarsi con una valutazione fino a 16 miliardi, circa quattro volte quella di Fitbit. Nell’S-1 non si definisce un produttore di anelli, ma una piattaforma di “health intelligence”. La scelta delle parole dice già molto.
L’hardware apre la porta, l’abbonamento crea il valore
Un dispositivo da 300-400 dollari, secondo Abhishek Sharma di Nexus Venture Partners, copre il costo di acquisizione del cliente già al primo giorno. L’abbonamento che segue, costruito sui dati, può valere da tre a quattro volte il margine lordo del dispositivo nell’arco della vita dell’utente.
I numeri di Oura vanno nella stessa direzione. Nei nove mesi al 30 giugno l’hardware pesa ancora per l’80% dei ricavi (974 milioni di dollari), ma gli abbonamenti, pur fermi a 240,5 milioni, crescono del 121% contro il 65% dell’hardware. Il mix sta cambiando, e con lui il multiplo.
Non è il Covid
Nel 2021 fu un boom di hardware: molti dispositivi finirono in un cassetto. Oggi, secondo Rock Health, l’83% dei proprietari lo indossa almeno cinque giorni a settimana e quasi la metà lo usa da più di tre anni. Meno di un utente su quattro cambia marca. Questo è il fossato: chi ha anni di dati sul tuo corpo ti offre una personalizzazione che un nuovo entrante non può replicare.
Gli investimenti nel settore hanno toccato 4,1 miliardi di dollari nel 2026, il ritmo più alto dal picco del 2021, con la Serie G da 575 milioni di Whoop tra le operazioni principali.
Attenzione al “data moat” di facciata
Ogni società dichiara di avere un vantaggio sui dati. Come ricorda Sharma, più utenti non significano automaticamente risultati migliori. Da investitore guarderei:
- le coorti di retention e i rinnovi;
- il costo di cambio per l’utente;
- se i dati migliorano davvero il prodotto;
- la forza del brand.
Senza un moat vero, l’azienda viene prezzata sui comparabili hardware, molto più bassi. Con un moat, si ottengono premi di valutazione.
Dove va il capitale
Le nicchie più interessanti sono la salute della donna, il supporto ai trattamenti metabolici, il monitoraggio collegato ai medici e il neuro-sensing. Crescono anche gli smart glasses (Even Realities è diventata unicorno, Xreal ha raccolto 100 milioni) e il segmento enterprise, dove difesa e industria pagano per benefici misurabili come meno errori e meno infortuni.
Cosa significa per il private equity
- Il multiplo dipende dal mix tra ricavi hardware e ricavi ricorrenti, non dal fatturato totale.
- La due diligence deve dimostrare il moat con dati di retention, non con la narrativa.
- L’IPO di Oura sarà un segnale per le exit: se andrà bene, riprezzerà l’intero comparto. Se andasse male, la domanda di fondo, cioè capire il proprio corpo in modo sempre più granulare, resterebbe.
Le finestre di IPO si aprono e si chiudono con il sentiment. La domanda strutturale no.